
电动汽车转型需要时间,这在意料之中
电动汽车转型并非一蹴而就,美国车辆平均使用年限超过12年,且保有量超2.83亿辆,决定了市场渗透需要数十年。2024年第三季度新车销售中电动车占比8.9%,高于去年同期,但整体仍处早期。充电网络建设、电网升级、政策调整等配套工作同样需要时间。专家建议,应正视时间约束,在转型窗口期内推进生产、基础设施、市场机制等全方位准备。
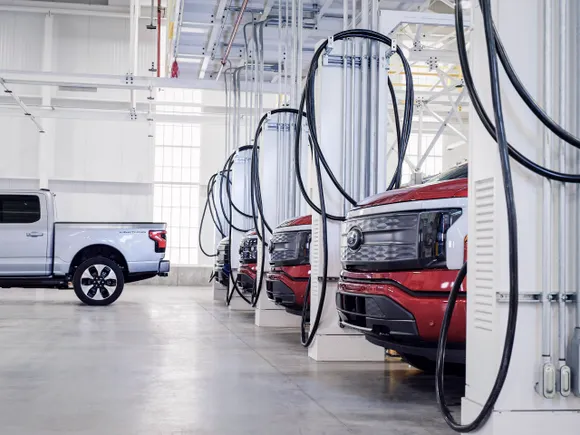
过去一年,关于电动汽车行业放缓的报道层出不穷。确实,道路并不平坦:需求波动明显,部分制造商在产能与需求匹配上遇到困难。调查数据也显示,消费者仍存有顾虑。然而,这些问题并非无解。若将目光放远,超越季度财报或政策波动的日常新闻,整体电动汽车需求其实一直在上升。
从燃油车向电动车或其他汽车技术的转型,必然需要时间。这符合预期。
根据联邦数据,美国注册车辆超过2.83亿辆,涵盖轿车、公交车、卡车和摩托车。轻型车辆(乘用车和轻型卡车)的平均车龄略高于12年。保险行业估计,美国车主平均持有车辆约8年。对多数人而言,购车或租赁是一项重大财务决策,频率较低——大约每十年一两次。这解释了为何电动车普及是渐进的:人们不会像更换智能手机或LED灯泡那样频繁换车,而后者近年来已实现快速普及。
今年第三季度,新车销售中电动车占比为8.9%,较去年同期上升一个百分点。而五年前,这一比例不足2%。二手电动车市场则更为初期,其规模取决于可供新买家选择的此前新电动车数量。
假设我们挥动魔法棒:如果现在所有新车销售都是电动车——这是十几个州设定的2035年目标——要完全转型为电动车,仍需至少十年,甚至更久。原因在于,数以亿计的个人和车队购买必须在车辆更替的时间限制内完成。这需要时间。
充电站的建设同样需要时间。作为参照,美国州际公路系统耗时数十年才建成,且至今仍有工作要处理公路与社区的互动问题。美国农村电气化也花了几十年。电动车转型的雄心不亚于这些案例——它既是消费技术,又是基础设施建设工程。
将车辆生产与消费者需求相匹配(这并非电动车独有),以及将充电选项扩展到人们居住、工作和旅行的地方,是复杂且相互关联的问题。这是一个动态市场,参与者众多。在可行之处用电动车或其他低碳技术替代燃油车,从来不可能在一夜之间、五年或十年内完成。根据一项预测,我们可能在2030年代末达到电动车与燃油车的市场平价。联邦、州和地方政策在电动车领域及普及时间上扮演重要角色。联邦激励措施多年来一直多变,这种不确定性也会影响时间表。
为何要首先考虑在可行处摆脱内燃机?电动车排放更低——即使计入制造阶段的排放强度——维护需求更少(无需换机油,活动部件更少),且其电池在紧急情况下可充当电源。没有技术是完美的,但电动车优势明显。混合动力和插电式混合动力车同样如此。其他技术和燃料也可能在未来交通中发挥作用。当然,为了整体交通网络的改善,我们需要更多选择,如步行友好、专用自行车道和公共交通,同时提高个人和车队车辆的电动化率。
车辆持有周期和美国数亿辆车的存量所决定的时间框架,虽然对快速减排构成挑战,但也让我们得以战略性地推进电动车发展。尽管每日新闻具有影响力,财务现实也存在,但强调时间约束,使我们能够集体做好准备:为更多电力消耗升级电网,有序扩大电动车生产并创造更实惠的选择,战略性地建设充电基础设施,培育竞争性汽车市场,统一充电接口,设计针对电动车的电价方案,培养电动车劳动力,教育消费者了解技术,规划电池报废处理,建立长期资金机制以应对汽油税收入可能下降,并利用下一次技术突破。
要做的事很多。但在这些需要长期规划和投资的领域,进展正在发生。目前美国道路上有超过350万辆电动车,可选择的车型比十年前多了数十款。电动车充电设施也在增长。
向更多电动车转型并非必然。可以确定的是,这需要耐心与协调。即便设想100%的电动车销售,车辆更替的内在时间限制也意味着,要达成全面电动化需要数十年。我们应有效利用这段时间,进行相应规划并实现收益。前景值得付出耐心与坚持。