
ESG为何对多户住宅开发商与投资者至关重要
过去十年,ESG考量在商业地产开发中日益普及。对于多户住宅开发商和投资者而言,ESG不仅是绿色建筑认证的延伸,更成为投资评估的重要标准。本文由Buchalter律师事务所的两位专家撰写,剖析了ESG的三大维度,并着重指出保险成本与覆盖范围、环境污染责任以及业务中断风险等关键议题,建议业主和投资者通过严谨的环境尽职调查、适当的保险安排和韧性投资来保护资产价值。
Brad Siegal是Buchalter律师事务所纳什维尔办公室的股东,隶属于房地产执业组,专注于美国东南部多户住宅的收购、处置和开发。在代表一家大型综合用途房地产投资信托基金时,他参与了多项多物业及组合式多户住宅交易。
Heather Wright是Buchalter律师事务所纳什维尔办公室的股东,她帮助商业房地产客户识别运营风险、通过保险管理风险,并在各种商业保险单下最大化保险理赔。
本文所表达的观点均为作者个人观点。
过去十年中,环境、社会和治理(ESG)考量在商业地产开发中已相当普遍。
除了LEED等广为人知的绿色建筑认证外,多户住宅资产类别的投资公司正日益将ESG作为评估投资机会的标准。这些考量包括:
- E(环境):通常包括温室气体排放、气候变化、碳足迹、废物管理和污染等问题。
- S(社会):指对组织内人员和社区的影响,如多样性与关系、健康与安全,以及包容性问题。
- G(治理):涉及继任规划、高管薪酬、董事会与股东管理,以及多样性和结构等事项。
在开发或投资分析中考虑的ESG因素可能包括:通过使用改进的材料和技术减少污染,采用能源之星电器,在可行处整合太阳能等可再生能源,并提供恒温器及类似先进技术以提升环保意识和节能效果。
未能达到新兴能效或韧性标准的资产可能迅速贬值,使重置成本估值复杂化。随着环境标准和市场偏好的演变,搁浅资产(stranded-asset)的担忧日益加剧。因此,在任何项目开发中考虑这些问题,对开发商和投资者而言都已变得至关重要。
保险考量
在ESG分析中,与环境考量尤为相关的是保险——包括成本与覆盖范围。
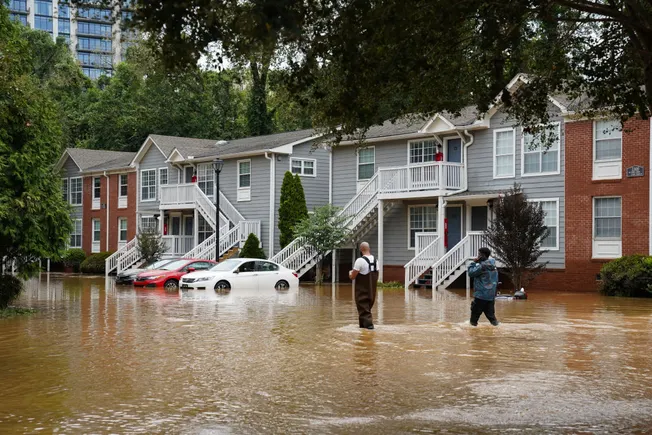
近年来,物理气候风险(包括频繁且严重的风暴、洪水、野火、海平面上升和极端温度)已增加了保险公司的预期损失。损失增加导致市场承保能力下降和核保标准收紧,进而推动财产和责任保险费率显著上升。

环境绩效正成为保费差异化的一个因素。那些展示了经核实的可持续措施和韧性(如能效、防洪、防火硬化)的物业,可能获得更优的条款、信用或承保能力。
相反,较差的ESG指标可能推高成本或限制可获得性。记录缓解投资并获得第三方绿色认证,可在与承保人谈判时发挥杠杆作用。
同样,保险公司可能将升级改造作为恢复承保的条件,或限制对过时重建的赔付。业主和投资者应将绿色改造费用纳入估值规划,就通胀和升级覆盖的保单条款进行谈判,并规划分阶段升级以减轻搁浅资产风险。
从环境风险角度看,土壤和地下水污染、危险建筑材料以及室内空气质量问题可能导致第三方索赔、修复成本和物业价值下降。许多标准商业财产保单会排除或限制污染损失,迫使业主依赖单独的环境责任险产品或污染扩展条款。
自我保护
强有力的第一阶段/第二阶段环境评估、环境管理体系以及适当的污染责任保险,是必要的风险转移步骤。准确的披露和履行保证义务同样至关重要。

投资者、贷款方和交易对手方期望环境透明度,而隐瞒已知污染或重大风险可能危及保险覆盖或引发代位求偿。业主应保持一致的披露实践,协调保险提交与贷款和租赁保证,并及时通知保险公司重大事件或场地变更。
环境和巨灾损失频率和严重性的上升,带来了独特而尖锐的保险索赔挑战。损害的规模和范围往往使当地索赔基础设施不堪重负,导致检查延迟、索赔支付放缓以及材料和经验丰富的合格承包商短缺。
关于原因和近因、并发原因和反并发原因问题,以及分项限额的适用,覆盖争议增多,也延误了索赔处理。此外,超出直接物理损害的业务中断风险可能急剧增加。重大环境事件可能扰乱公用事业、供应链以及租户运营和出入,造成收入损失和额外费用。
证明这些业务中断损失可能复杂、耗时且昂贵。
业主、投资者和资产管理者应进行严格的环境尽职调查和持续监测,并调整保险计划以覆盖污染和气候驱动的风险。投资于韧性措施并记录这些投资,将提高物业组合的可持续性、可保性和可销售性。